
دعوى محاسبة القيم عن إيرادات وأموال الغائب أو المفقود
لا يكفي تعيين القيم على أموال الغائب أو المفقود حتى تنتهي المسألة، لأن مرحلة الإدارة نفسها قد تثير أسئلة دقيقة حول ما الذي تم قبضه، وكيف أُنفقت الأموال، وهل بقي القيم ضمن حدود الإدارة المأذون بها، وهل توجد مستندات وسجلات توضح حركة المال بصورة مفهومة. هنا تظهر أهمية دعوى محاسبة القيم؛ فهي ليست خصومة شكلية، بل وسيلة قانونية عملية لضبط الإدارة، وحماية المال، وتمكين ذوي المصلحة من طلب كشف واضح عن الإيرادات والمصروفات والأموال التي تسلمها القيم أو تصرف بها. ومن المفيد قبل الدخول في التفاصيل الرجوع إلى صفحة قضايا المحاكم الشرعية في الأردن وخدمات المحامي الشرعي لفهم الإطار العام للمسائل التي تتصل بإدارة المال تحت رقابة القضاء الشرعي.
هذا الموضوع يكتسب أهمية خاصة في الأردن عندما يكون المال متعلقًا بعقار مؤجر، أو رصيدًا مقبوضًا، أو حقوقًا دورية، أو منقولات تحتاج إلى حفظ وإدارة، في حين يكون صاحب المال غائبًا أو مفقودًا ولا يستطيع مباشرة شؤونه بنفسه. لذلك لا تنحصر المحاسبة في السؤال عن المبالغ فقط، بل تمتد إلى طريقة الحفظ، والمستندات، وأوجه الصرف، ومدى التزام القيم بحدود دوره. وإذا كانت لديك حاجة إلى فهم أصل فكرة التعيين نفسه، فستفيدك أيضًا قراءة تعيين قيم على أموال المفقود قبل صدور حكم بوفاته، بينما يتصل جانب الجرد والتسليم بما نوضحه في حصر أموال الغائب أو المفقود وتسليمها للقيم تحت رقابة المحكمة.
ما المقصود بدعوى محاسبة القيم؟
المقصود بها، بصورة مبسطة، مطالبة القيم بأن يبين للمحكمة ولأصحاب المصلحة ما تسلمه من أموال أو حقوق، وما قبضه من إيرادات، وما صرفه من نفقات، وما بقي تحت يده، مع تقديم السجلات والمستندات التي تؤيد ذلك. فالقيم لا يصبح مالكًا لأموال الغائب أو المفقود، بل يديرها في حدود المهمة وتحت رقابة القضاء، ومن الطبيعي أن يقابل هذا الدور واجبٌ في الشفافية والمحاسبة.
وقد تكون المحاسبة مطلوبة بعد فترة من الإدارة، أو عند ظهور نزاع بين القيم وأحد ذوي المصلحة، أو عند الاشتباه بغياب الإيصالات، أو عند انتهاء سبب التعيين ووجوب تسليم المال أو الحساب النهائي. لذلك لا ينبغي النظر إلى دعوى المحاسبة باعتبارها اتهامًا تلقائيًا للقيم، بل قد تكون أداة تنظيمية لإغلاق الملف على أسس واضحة.
متى تظهر الحاجة إلى المحاسبة عمليًا؟
الواقع العملي يبين أن الحاجة إلى المحاسبة لا تنشأ من سبب واحد. أحيانًا تمر أشهر أو سنوات من إدارة المال، ثم يثار سؤال عن ريع عقار أو حصيلة بيع محصول أو مبالغ دُفعت للصيانة أو الديون. وأحيانًا يتبين أن ملف الإدارة لا يحتوي على كشوفات أو إيصالات تكفي لفهم حركة المال. وفي أحوال أخرى يكون أصل الخلاف بين ذوي المصلحة وبين القيم حول حدود الإدارة: هل اقتصر على الحفظ والإدارة المعتادة، أم دخل في تصرفات تحتاج إلى إذن أو توضيح إضافي؟
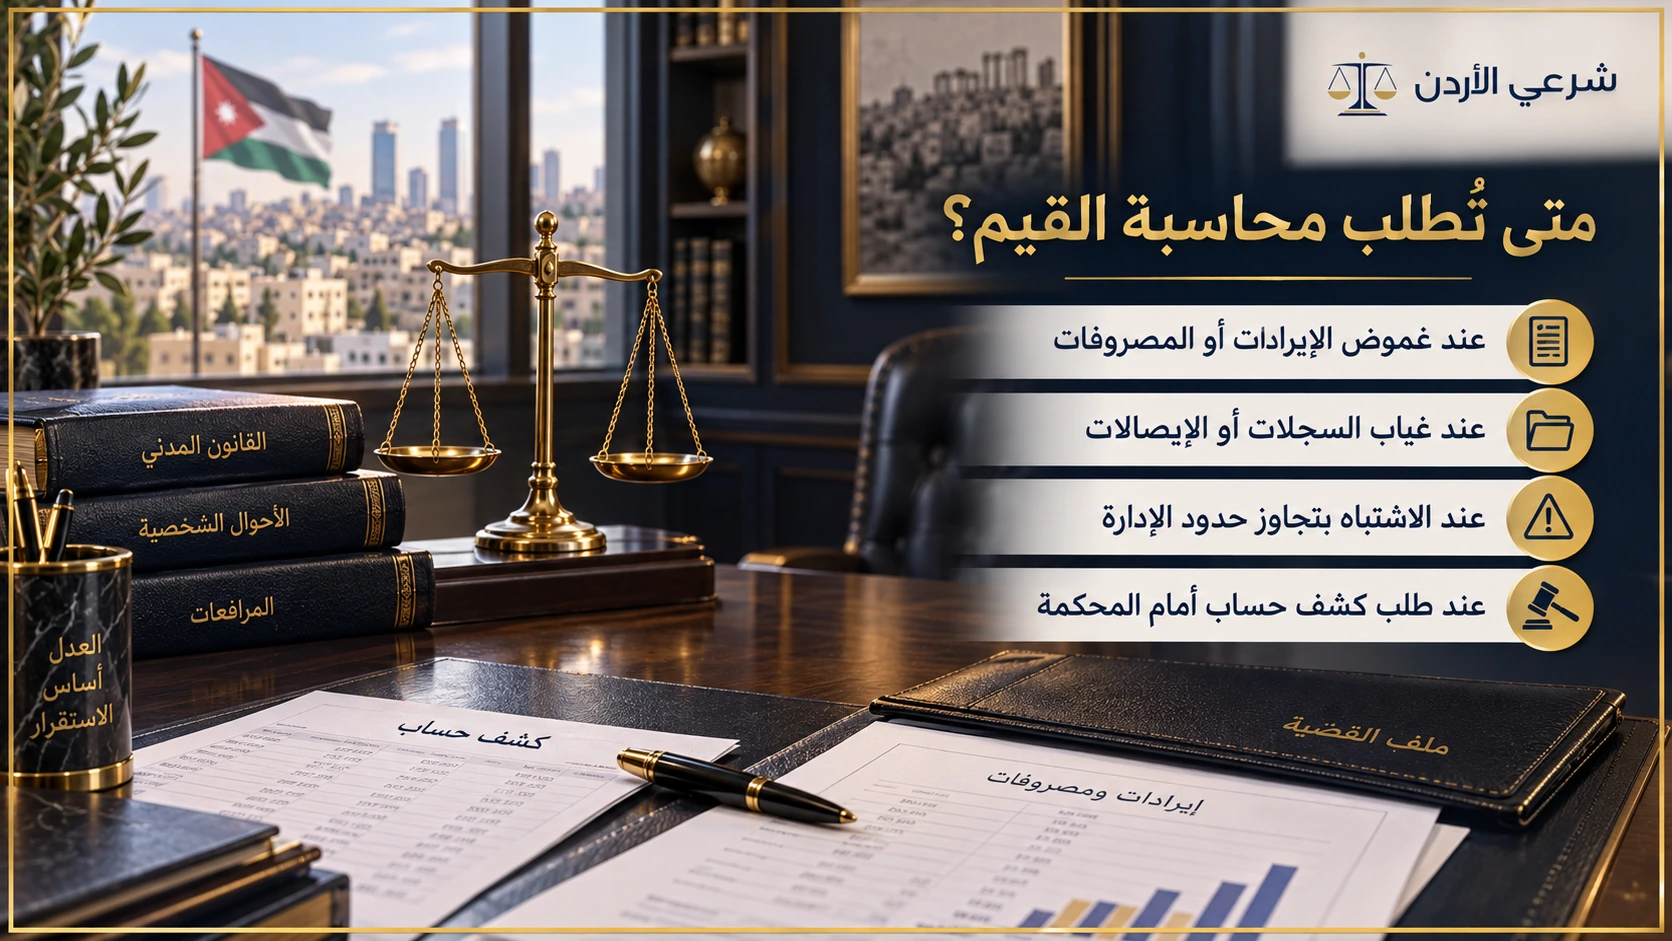
- عند غموض الإيرادات المقبوضة من عقار أو أصل مالي.
- عند كثرة المصروفات مع ضعف المستندات المؤيدة لها.
- عند وجود تفاوت بين المال الذي تم جرده عند البداية وما بقي لاحقًا.
- عند مطالبة الورثة أو الأقارب أو أصحاب العلاقة بكشف حساب واضح.
- عند انتهاء المهمة أو ظهور الغائب أو المفقود ووجوب تسليم الحساب.
- عند الاشتباه بتجاوز القيم لحدود الإدارة المأذون بها.
الأساس القانوني لفكرة الرقابة على القيم
تنظيم الغائب والمفقود وإدارة أموالهما في القانون الأردني يستند إلى أحكام قانون الأحوال الشخصية الأردني رقم 15 لسنة 2019، ويمكن الرجوع إلى النص المنشور في قانون الأحوال الشخصية الأردني، كما أن الإطار المؤسسي للمحاكم الشرعية وأعمالها يمكن متابعته عبر دائرة قاضي القضاة والمحاكم الشرعية. وأهمية هذه الإحالة ليست نظرية؛ فهي تشرح أن التعيين والإدارة والجرد تقع جميعها ضمن نظام رقابي، وليس ضمن إدارة حرة خارج الإشراف القضائي.
ومن هنا نفهم لماذا لا يكفي أن يقول القيم إنه أنفق المال لمصلحة الأصل أو الأسرة، بل يجب أن يكون ذلك مؤيدًا بسجل ومبرر ومتصلاً بما تسمح به مهمته. فكلما كان المال أو الحق أكبر، كانت دقة المحاسبة أهم، لأن أي نقص في البيان قد يؤدي إلى نزاع طويل أو إلى صعوبة إعادة بناء الوقائع لاحقًا.
من له مصلحة في رفع دعوى المحاسبة؟
الجواب يتوقف على طبيعة الملف، لكن المصلحة قد تكون لمن يرتبط مباشرة بالمال أو بالإدارة أو بالنتيجة المتوقعة من الحساب. قد يكون مقدم الطلب قريبًا للغائب، أو صاحب حق متصل بالإدارة، أو من يعنيه سلامة الجرد والتسليم. المهم أن يكون الطلب قائمًا على مصلحة واضحة، لا على فضول أو خلاف شخصي مجرد. ومن المفيد قبل بدء الخصومة تنظيم سؤال المصلحة في ورقة مستقلة: ما الصلة بالمال؟ ما الضرر أو الغموض؟ وما المطلوب من المحكمة تحديدًا؟
وفي بعض الحالات قد يكون الأصل هو طلب تقديم حساب دوري أو ختامي، لا انتظار تراكم الإشكالات. هذا النهج العملي يساعد على تقليل النزاع، خاصة عندما تكون الإيرادات مستمرة، مثل الأجور أو الغلال أو الحقوق الدورية.
ما الذي تطلبه المحكمة عادة في مثل هذه الدعوى؟
المحكمة لا تكتفي غالبًا بالقول العام. لذلك يكون ملف المحاسبة أقوى عندما يتضمن بيانًا منظمًا يوضح عناصر الحساب. من المفيد إعداد جدول يبين تاريخ القبض، والمصدر، والقيمة، ثم جدول آخر للمصروفات مع بيان سبب الصرف والمستند المؤيد. وإذا تسلم القيم أصولًا عينية أو وثائق أو عقودًا، فيجب إظهار ذلك أيضًا. فالمحاسبة لا تخص النقد وحده، بل قد تشمل ملفات ومستندات وحقوقًا عينية أو منقولة.
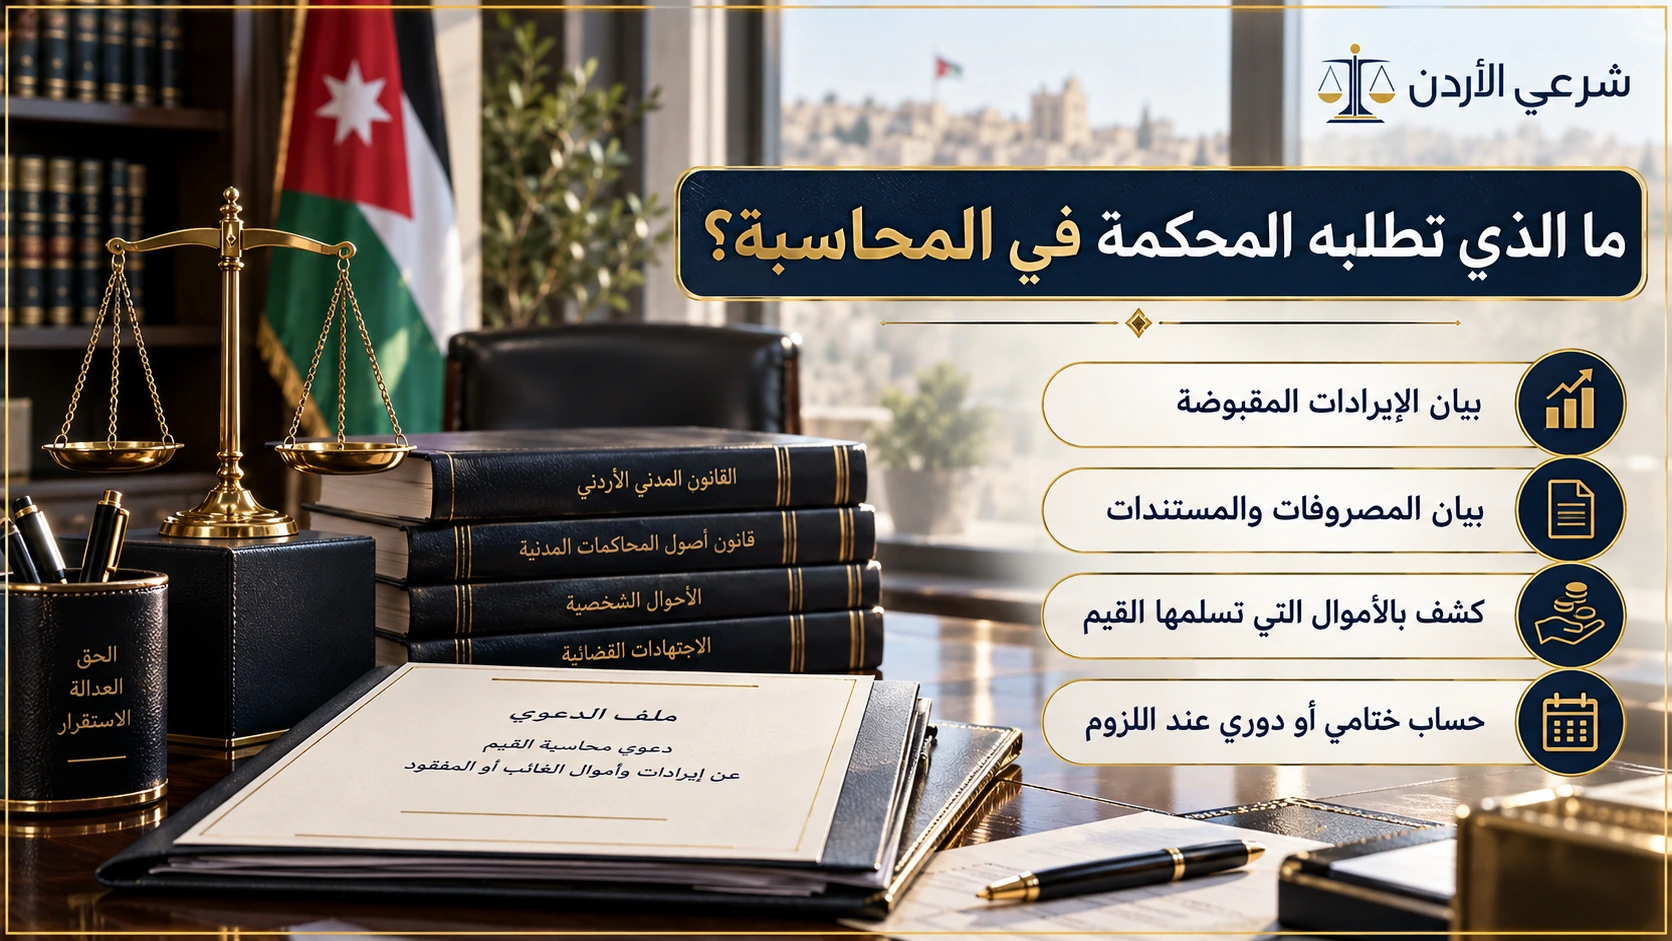
- بيان الإيرادات المقبوضة ومصادرها.
- بيان المصروفات مع الإيصالات أو ما يقوم مقامها.
- كشف بالأموال أو الموجودات التي تسلمها القيم ابتداءً.
- بيان ما بقي تحت اليد وما تم تسليمه أو صرفه.
- توضيح التصرفات الجوهرية وأساس القيام بها.
- أي مراسلات أو قرارات أو أذونات قضائية ذات صلة.
الفرق بين محاسبة القيم ومحاسبة الوصي أو المشرف
قد يختلط على بعض الناس الفرق بين صفات الإدارة المختلفة. صحيح أن هناك تشابهًا من حيث الرقابة والحساب، لكن لكل صفة نطاقها. ولتوسيع الصورة يمكن الاطلاع على دعوى محاسبة الوصي عن أموال القاصر وتعيين مشرف على الوصي، لأنهما يوضحان لماذا تُعد المحاسبة جزءًا طبيعيًا من أي ولاية أو إدارة على مال الغير. كما أن إدارة أموال المحجور عليه والرقابة القضائية يظهر فكرة قريبة من حيث لزوم الحفظ والتوثيق وعدم خلط المال بمال المدير.
لكن رغم هذا التشابه، ينبغي عدم الخلط في الوصف الإجرائي. فالقيم المعين على أموال الغائب أو المفقود له سياقه الخاص، وسبب التعيين فيه مختلف عن القاصر أو المحجور عليه، لذلك يجب أن تبنى لائحة الدعوى وطلبات المحاسبة على الصفة الصحيحة.
كيف يُبنى ملف محاسبة قوي؟
أفضل طريقة هي أن تتعامل مع الملف باعتباره مشروع ترتيب للأرقام والوقائع، لا مجرد سرد اتهامات. اجمع أولًا محضر الجرد أو التسليم إن وجد. بعد ذلك اجمع أي عقود إيجار، كشوفات قبض، فواتير صيانة، وصولات رسوم، أو قرارات سابقة سمحت بتصرف محدد. ثم أنشئ جدولًا زمنيًا من تاريخ التعيين إلى تاريخ الطلب.
إذا كان لديك شك في مبلغ معين، حدده بالاسم والتاريخ والمصدر، بدل القول إن الحساب كله غامض. وكلما كان الاعتراض محددًا أمكن للمحكمة التعامل معه بكفاءة أكبر. هذا النهج يقلل أيضًا من احتمال تضخم النزاع في نقاط جانبية لا تؤثر في النتيجة.
ما الذي يعد إيرادًا؟ وما الذي يعد مصروفًا؟
الإيراد قد يكون أجرة عقار، أو مبلغًا تم تحصيله من دين، أو ريعًا من أصل منتج، أو أي قيمة دخلت إلى يد القيم بسبب المال محل الإدارة. أما المصروفات فهي النفقات التي أنفقت لحفظ المال أو إدارته أو الوفاء بالتزامات تتصل به، بشرط أن تكون مفسرة ومؤيدة. وتكمن الإشكالية غالبًا في المنطقة الفاصلة بين النفقات اللازمة والنفقات التي تبدو غير مرتبطة أو مبالغًا فيها أو غير موثقة.
لذلك لا يكفي تصنيف المبلغ على أنه مصروف، بل يجب تفسير طبيعته: هل هو صيانة عاجلة؟ هل هو رسم رسمي؟ هل هو أجور حفظ؟ هل هو دين متعلق بالأصل؟ وهل القيمة متناسبة مع الحاجة؟ هذه الأسئلة العملية هي قلب المحاسبة، وهي ما يجعل المستندات عنصرًا أساسيًا في النزاع.
أخطاء شائعة تضعف دعوى المحاسبة
- تقديم طلب عام من دون تحديد مواضع الغموض أو المستندات الناقصة.
- إهمال محضر الجرد أو محضر التسليم، مع أنهما نقطة البداية للحساب.
- الخلط بين الاعتراض على أصل التعيين وبين الاعتراض على طريقة الإدارة.
- بناء اللائحة على اتهامات شخصية أكثر من الوقائع المالية.
- تأخير جمع المستندات حتى تضيع التواريخ والبيانات الدقيقة.
- عدم الربط بين كل مبلغ وبين مستند أو واقعة محددة.
ماذا لو كان القيم يملك بعض المستندات فقط؟
وجود بعض السجلات أفضل من لا شيء، لكنه لا يغني عن بيان الصورة الكاملة. فإذا فُقدت بعض الإيصالات أو كانت الحسابات مدارة بطريقة يدوية، فالمهم أن يوضح القيم ذلك بصدق، وأن يقدم ما يؤيد الإمكانات المتاحة، وألا يحاول ملء الفراغات بتقديرات مرسلة. وفي المقابل، على مقدم الدعوى أن يركز على الفجوات المؤثرة لا على النواقص الثانوية غير المؤثرة.
وفي الملفات الطويلة من الأفضل أحيانًا طلب حساب مرحلي أو دوري، خاصة إذا كان المال مستمر الإيراد. هذا أكثر عملية من انتظار نهاية المدة ثم محاولة مراجعة سنوات من البيانات دفعة واحدة.
أهمية الجرد والتسليم في دعوى المحاسبة
لا يمكن فهم دعوى المحاسبة جيدًا من دون نقطة بداية. وهذه النقطة غالبًا هي الجرد والتسليم. فإذا كان المال قد تم حصره عند التعيين، أو سُلِّم بموجب محضر، فهذه الوثائق تصبح مرجعًا أساسيًا لمعرفة ما الذي دخل أصلًا تحت يد القيم. ولذلك يرتبط هذا الموضوع مباشرة بما نشرحه في حصر أموال الغائب أو المفقود وتسليمها للقيم تحت رقابة المحكمة، لأن كل حساب لاحق يُقاس غالبًا على ما تسلمه القيم ابتداءً.
هل تكفي المراجعة الودية قبل الدعوى؟
في بعض الحالات نعم. فقد يؤدي طلب كشف حساب منظم ومحدد إلى إنهاء الإشكال من غير حاجة إلى خصومة واسعة، خاصة إذا كان سبب الخلاف هو سوء التنظيم لا سوء النية. لكن عندما يغيب التعاون، أو يرفض تقديم البيانات، أو تكون هناك مبالغ أو أصول لا يظهر مصيرها بوضوح، تصبح الدعوى القضائية الطريق الأنسب لحماية المال وإلزام القيم بالحساب.
أسئلة شائعة
هل تعني دعوى المحاسبة أن القيم ارتكب مخالفة حتمًا؟
لا. قد تكون المحاسبة مجرد وسيلة تنظيمية لإظهار الإيرادات والمصروفات، وقد تكشف انتظام الإدارة أو تكشف خللًا يحتاج إلى معالجة.
هل تقتصر المحاسبة على النقد؟
لا، بل قد تشمل الموجودات العينية، والوثائق، والحقوق، وكل ما تسلمه القيم أو أداره بسبب مهمته.
ماذا لو ظهر الغائب أو المفقود؟
ظهوره يغير وضع الملف، وتبرز أهمية تقديم حساب ختامي أو مرحلي وتسليم ما تحت اليد وفق ما تقرره المحكمة.
هل كل مصروف يحتاج إلى إيصال؟
الأصل أن المصروفات تحتاج إلى ما يؤيدها بقدر الإمكان، وكلما كان المستند أوضح كان موقف القيم أو أقوى في المحاسبة.
هل يمكن طلب محاسبة دورية؟
قد يكون ذلك مناسبًا عندما تكون الإيرادات مستمرة أو عندما تكون الإدارة طويلة نسبيًا ويصعب تأجيل الحساب إلى آخر المدة.
خلاصة عملية
دعوى محاسبة القيم عن إيرادات وأموال الغائب أو المفقود هي أداة رقابية لحماية المال وإظهار الحقيقة في إدارةٍ تتم تحت إشراف القضاء الشرعي. الطريق العملي يبدأ بتحديد مواضع الغموض، وجمع محاضر الجرد والتسليم، وإعداد كشف بالإيرادات والمصروفات، والربط بين كل واقعة ومستندها. إذا كان لديك ملف من هذا النوع، فيمكنك التواصل بهدوء مع شرعي الأردن لعرض صورة أولية عن طبيعة المال ومرحلة الإدارة والبيانات المتوافرة. والمعلومات الواردة هنا عامة للتثقيف ولا تغني عن مراجعة محامٍ شرعي مرخص يطالع المستندات والوقائع الخاصة بالحالة.
